|
城乡居民朋友们: 老有所养,是千家万户共同的期盼。为帮助大家全面了解企业职工基本养老保险政策,厘清缴费与未来养老待遇的关系,合理规划个人养老安排,规避违规参保风险,更好地享受养老待遇,晚年生活更加幸福,现将相关政策提示如下: 一、参加企业职工基本养老保险有哪些好处? (一)晚年生活有保障。城乡居民可以灵活就业人员身份参加企业职工养老保险,达到待遇领取条件后即可按月领取基本养老金直至终身;若参保人身故,遗属可继承个人账户全部储存额,并按规定领取丧葬补助金和抚恤金。 (二)待遇计发同标准。无论是城乡居民、城镇个体工商户还是企业职工,只要参加了企业职工基本养老保险,均执行统一的养老金计发办法,参保身份不影响养老金计算规则。 (三)异地就业可衔接。参保人员跨统筹地区就业,养老保险关系和个人账户可随同转移,养老保险缴费年限累计计算,合并计发待遇,不会因为跨区域流动就业影响将来的养老权益。 二、城乡居民如何参保? 未在用人单位就业的全省城乡居民,均可以灵活就业人员身份在户籍地、就业地或者居住地参加企业职工基本养老保险。 主要参保对象包括: 1.未在用人单位参加基本养老保险的非全日制从业人员; 2.依托电子商务、网络约车、网络送餐、快递物流等新就业形态平台实现就业,且未与平台企业建立劳动关系的从业人员; 3.其他从事个体经营等灵活就业人员。 重要警示:切勿相信中介“挂靠企业参保、无工龄一次性补缴多年职工养老保险”等宣传。此类操作属于违规行为,极易造成资金被骗、参保记录无效等风险,请大家提高警惕。 三、灵活就业人员参保缴费标准是多少? 灵活就业人员按全省城镇单位就业人员全口径平均工资(以下简称“社平工资”)的60%-300%之间自由选择缴费基数,缴费比例为20%。 2026年1月1日起,灵活就业人员月缴费基数由本人在4579元-22893元之间自行选择。若以最低缴费基数4579元计算,每月需缴费915.8元。 四、缴费与未来养老金之间是什么关系? 养老金水平高低与参保时每月缴多少、缴多久密切相关,遵循多缴多得、长缴多得、早缴多得原则。 1.多缴能多得多少?
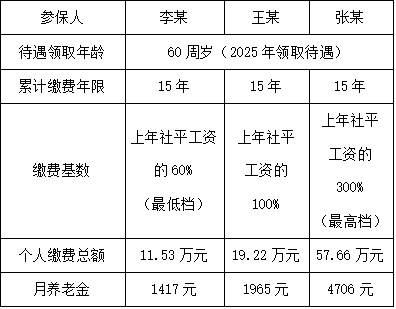
实例:李某、王某、张某分别按社平工资的60%、100%和300%为基数缴费15年,2025年三人均达到60周岁且同时领取养老金。从上表可以看出,缴费基数更高的王某、张某的月养老金分别比缴费基数最低的李某高548元、3289元。在不考虑待遇调整情况下,若三人领取养老金的时间均为20年,王某、张某将比李某多领取13.15万元和65.78万元。 2.长缴能多得多少?
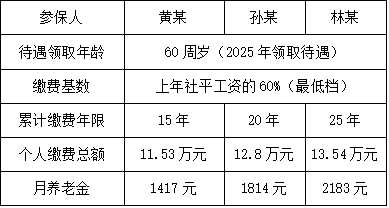
实例:黄某、孙某、林某分别缴费15年、20年和25年,三人均按最低缴费档次缴费至2025年达到60周岁时同时领取养老金,从上表可以看出,缴费年限更长的孙某、林某的月养老金比缴费年限最短的黄某分别高397元和766元。在不考虑待遇调整情况下,若三人领取养老金的时间均为20年,孙某、林某将比黄某多领取9.53万元和18.38万元。 3.早缴能多得多少?
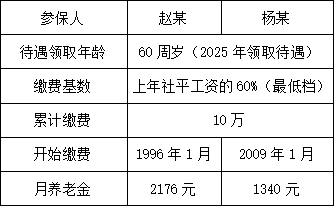
实例:赵某、杨某分别于1996年、2009年开始按最低缴费档次缴费,两人同样缴费10万元,2025年达到60周岁时同时领取养老金。从上表可以看出,早参保的赵某比晚参保的杨某的月养老金高836元。在不考虑待遇调整情况下,若两人领取养老金的时间均为20年,赵某将比杨某多领取20.06万元。 五、灵活就业人员缴费完全由个人承担,20%费率中仅8%计入个人账户,另外12%被统筹,感觉吃亏了? 灵活就业人员缴费后计入个人账户的8%部分资金是用于计发个人账户养老金,但纳入统筹的12%部分资金,并非被“充公”,而是用于发放基础养老金、遗属待遇、调增养老金等共济支出。此外,个人账户余额领完后,仍按原标准发放的个人账户养老金也是从纳入统筹的基金中支付,确保待遇不降低。 实例:灵活就业人员林某,按上年社平工资60%最低档次缴费15年,于2026年达到60周岁时领取养老金。 林某历年缴费合计12.39万元,其中4.96万元计入个人账户(8%部分),7.43万元纳入统筹基金(12%部分);其月养老金1448.16元,其中由统筹基金支付的基础养老金961.32元。在不考虑待遇调整情况下,约6.5年林某即可领回纳入统筹的资金,而由个人账户基金支付的个人账户养老金486.84元,只有基础养老金的一半左右,约8.5年才能领回计入个人账户的资金,因此,林某纳入统筹基金部分的回本时间快于计入个人账户部分,通俗讲就是更划算些,并且个人账户余额领完后仍由统筹基金继续发放个人账户养老金直至去世。去世后,其家属可按政策申领统筹基金支付的遗属待遇(2026年可申领5.63万元,仅此一项就能领回大部分纳入统筹的基金)。 综上,统筹基金是保障参保人权益的重要资金,并不会让参保人吃亏。 六、灵活就业人员还没领取养老金即去世,钱会不会白交了? 灵活就业人员去世后,家属可领取两项待遇:一是个人账户储存额,二是遗属待遇(包含丧葬补助金和抚恤金)。 示例:上述实例中灵活就业人员林某,假设2026年到达领取待遇年龄时即不幸去世,尚未领到养老金。林某15年共缴费12.39万元,其中计入个人账户本金4.96万元,加上历年记账利息1.81万元,个人账户本息储存额有6.77万元,去世时,其家属可申领个人账户储存额6.77万元、丧葬补助金和抚恤金5.63万元,两项待遇合计约12.4万元,基本覆盖林某的全部缴费成本12.39万元。如果参保人并未出现上述假设情况,即可终身领取养老金。因此,参保人即使出现极端不幸的情况,社保的钱也不会白交。 七、去哪里测算养老金或规划参保缴费方案? 进入“福建人社”公众号【微互动】栏目或“福建社保”公众号业务办理服务大厅,找到“AI社保规划师”,该智能体可以为您一键测算养老金或一键规划参保缴费方案,也可以个性化选择或录入缴费基数、缴费年限、退休时间等参数,并通过对比不同缴费情况下的缴费成本、养老金水平、回本周期、累计收益等信息,帮您科学选择最适合的缴费方案。您也可前往就近的社保经办服务窗口,由社保规划师现场提供一对一咨询、规划服务。 八、如何办理参保手续? 线上线下均可办理: 1.线下渠道: 携带相关证件前往各社保经办窗口(可通过“福建社保”微信公众号—政策服务—咨询方式模块查询地址及联系方式),填写《灵活就业人员养老保险申报表》即可办理。 所需证件请看这: ①省内户籍人员在户籍地参保:携带居民身份证、户口簿; ②非本地户籍人员(含外省户籍人员和省内非本地户籍人员)在居住地参保:携带居民身份证、居住证; ③非本地户籍或未持有本地居住证的灵活就业人员在就业地参保:携带居民身份证,签署《灵活就业参保承诺书》; ④港澳台居民:港澳居民居住证或台湾居民居住证。 2.线上渠道: 可通过国家社会保险公共服务平台(http://si.12333.gov.cn),全国人社政务服务平台(http://www.12333.gov.cn)、电子社保卡APP、掌上12333APP等全国统一线上服务入口进行办理。还可通过闽政通APP、微信、支付宝,直接搜索并进入“电子社保卡”服务,选择“灵活就业人员参保登记”模块轻松办理参保登记。 老有所养,老有所依。期待您尽早参保,为幸福晚年保驾护航。 |


 关注微泰宁